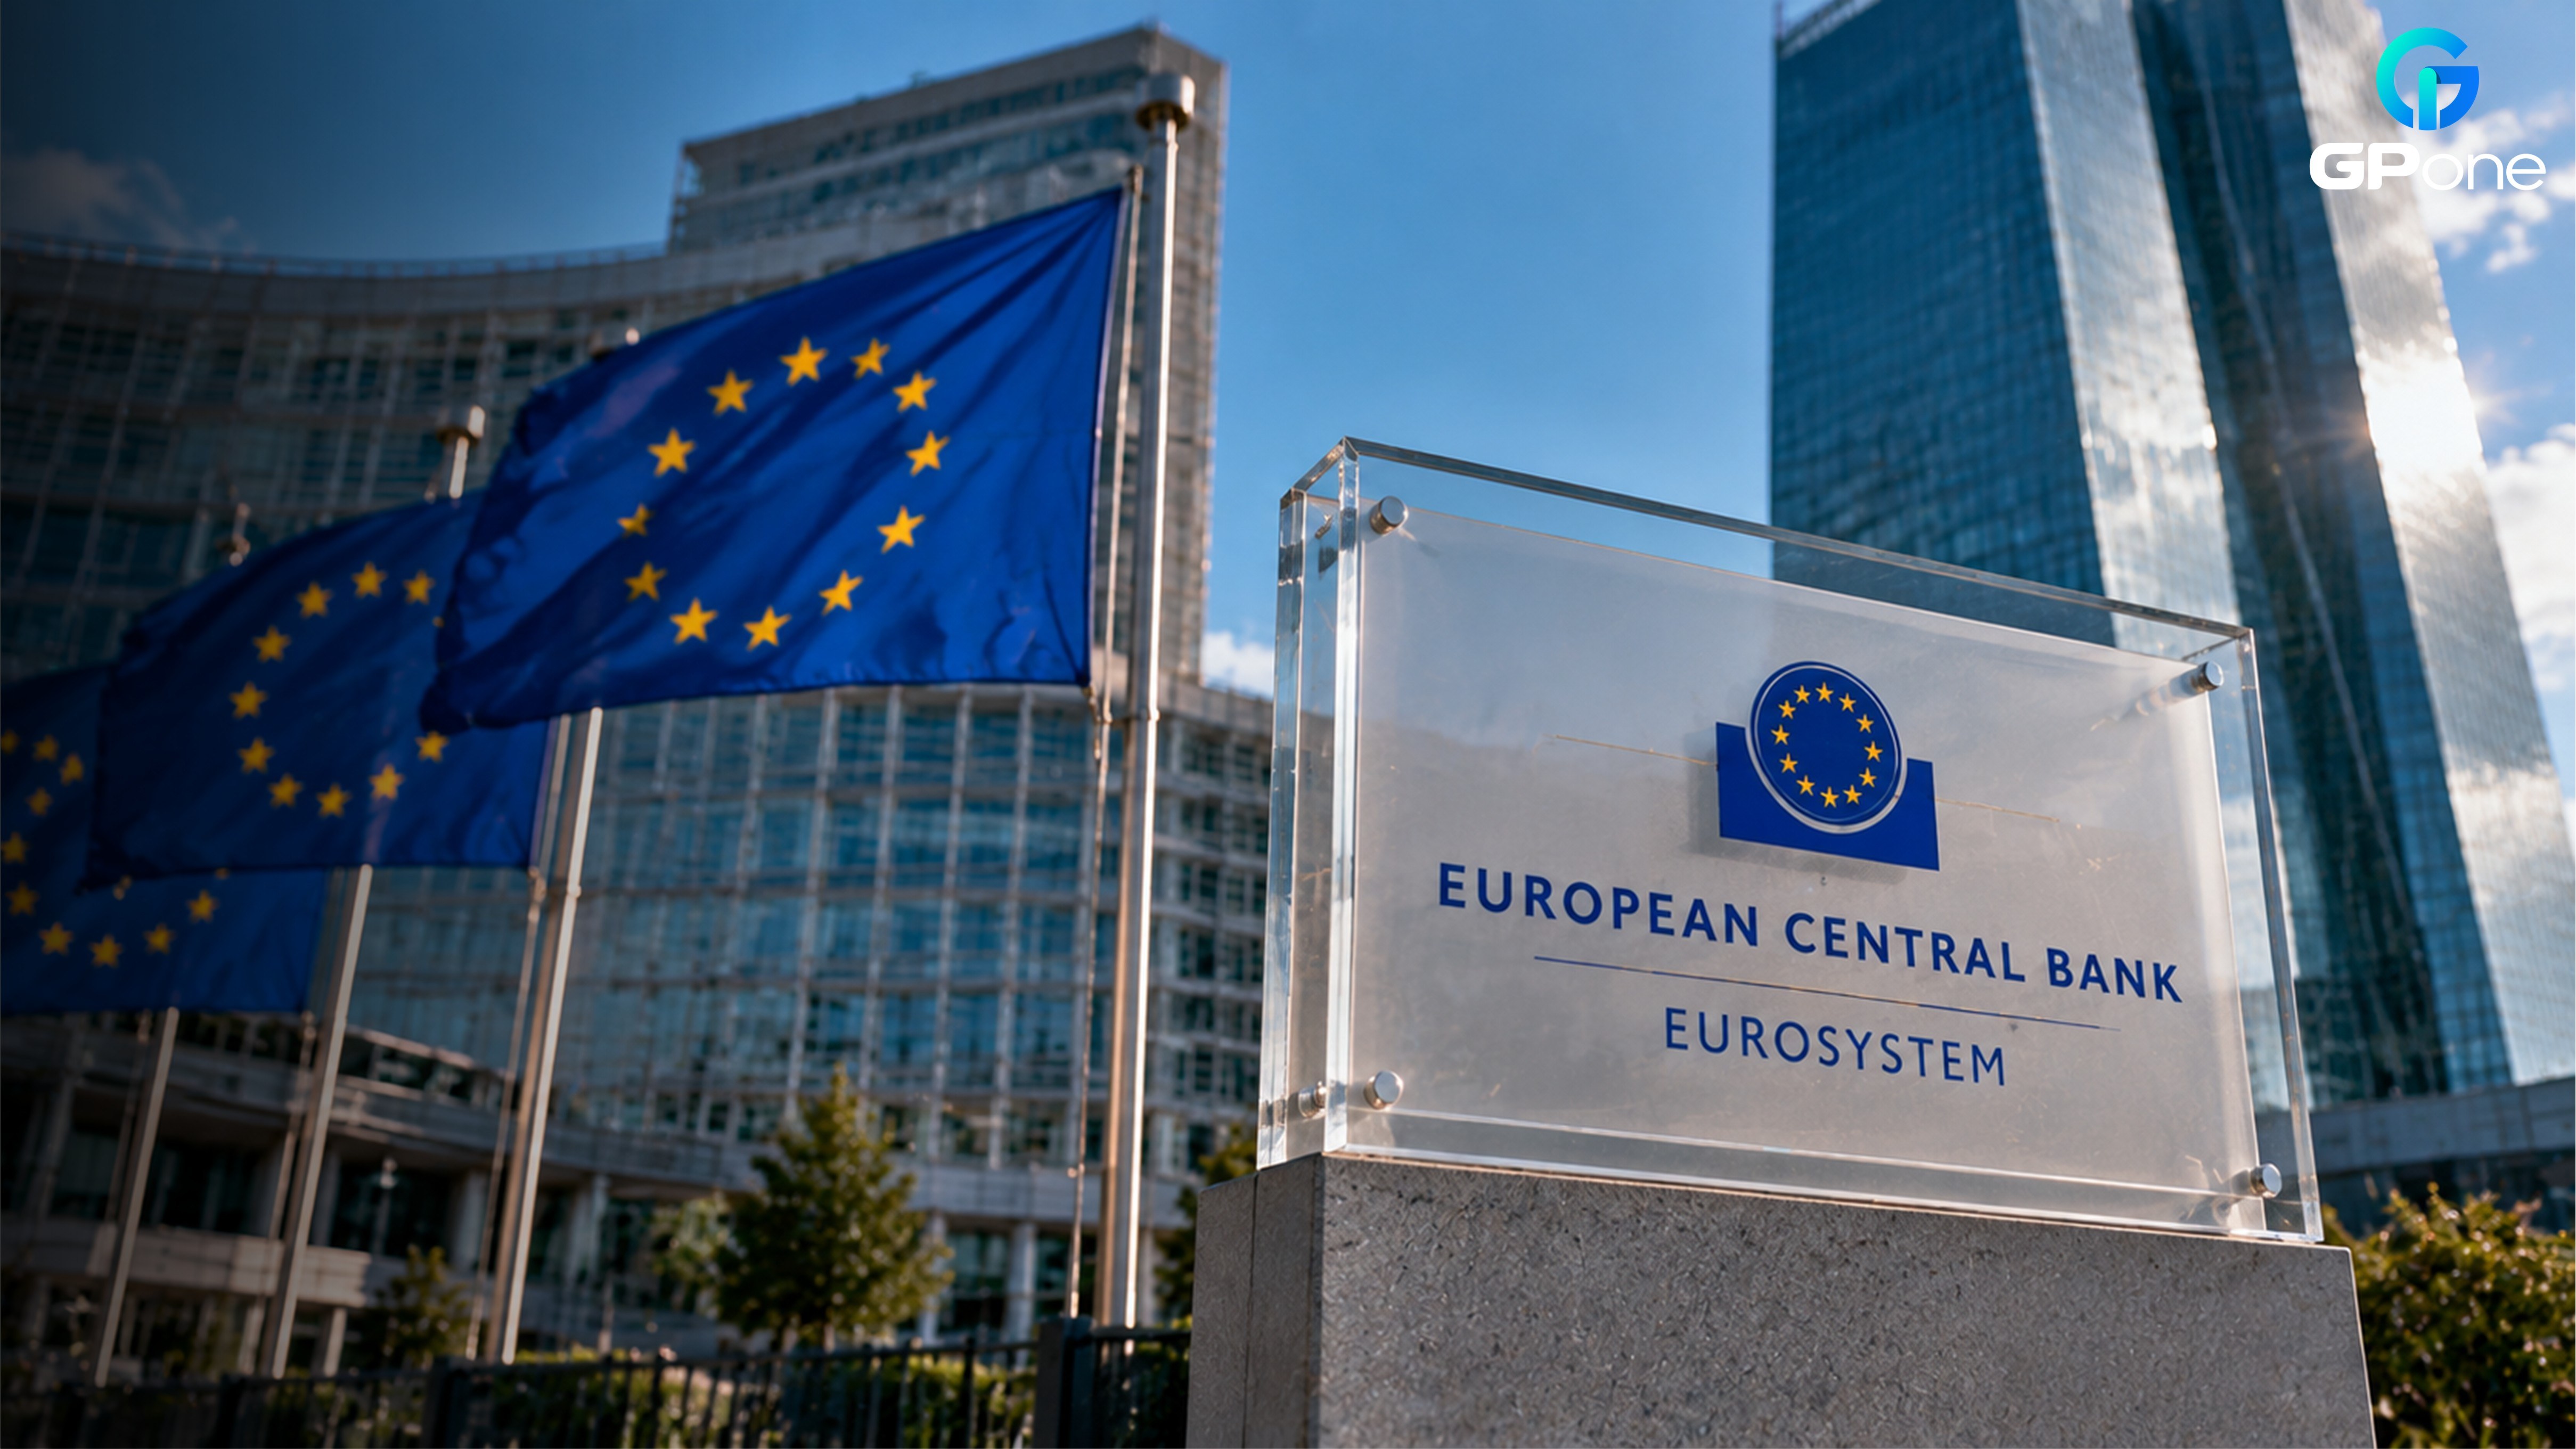
欧州中央銀行(ECB)は2026年9月21日、ユーロシステムがPontesを正式に開始したと発表しました。Pontesは、ホールセール市場におけるトークン化資産の取引を中央銀行マネーで決済するための仕組みで、市場側の分散型台帳技術(DLT)プラットフォームと、ユーロシステムの既存のTARGETサービスを接続します。最初の銀行、市場インフラ、DLT運営者のグループは接続手続きを完了しており、今後も参加者が段階的に加わる予定です。機能の追加や稼働時間の延長も順次進められ、2028年までの全面的な実装が見込まれています。
約定と決済は同じではない
買い手と売り手が価格に合意しても、それだけで取引が完了するわけではありません。証券の引き渡しと代金の支払いを対応させる必要があります。資産を引き渡したのに約束どおり資金が届かない場合や、支払いが済んでも資産が引き渡されない場合には、決済リスクが生じます。
トークン化は、記録管理や処理間の連携を改善する可能性があります。しかし、それ自体が、支払いに用いる決済資産の信頼性や、期限どおりに移転できることを保証するわけではありません。
資金側の決済に中央銀行マネーを利用
Pontesは、トークン化されたホールセール取引の資金側を中央銀行マネーで決済できるようにし、機関間取引により信頼性の高い決済基盤を提供することを目指しています。個人の日常的な支払いを想定したデジタルユーロとは別の取り組みであり、市場にあるすべてのトークン化資産をECBが承認したという意味でもありません。
ECBの発表では、当初のサービス範囲は限定的であり、市場の需要や技術の進展に応じて機能を拡張すると明示されています。
資産のオンチェーン化から安全な受け渡しへ
デジタル資産業界にとって、今回の進展は「資産をオンチェーン化できるか」から「資産と資金を安全に受け渡せるか」へと視点を広げるものです。取引画面や価格表示がある市場でも、資金の調達元、清算の仕組み、決済のタイミング、異常時の対応を考える必要があります。
複数のプラットフォームが円滑につながらなければ、ユーザーに見える流動性が別々のシステムに分散したままとなり、一体として実際に売買できる市場の厚みにつながらない可能性があります。
個人ユーザーにとっての意味
短期的には、Pontesは主に機関向け市場のインフラ整備です。その開始によって、個人のウォレット内のステーブルコイン残高や、特定のプラットフォームが提示する利回りが直接変わるわけではありません。
実務的な示唆は、デジタル資産サービスを評価する際に、資産の記録、価格形成、資金決済、売却・出金などの退出手段をあわせて確認することです。取引の成立から資産と資金の受け渡しまでが明確に説明されてこそ、「流動性の改善」という主張を検証できるようになります。