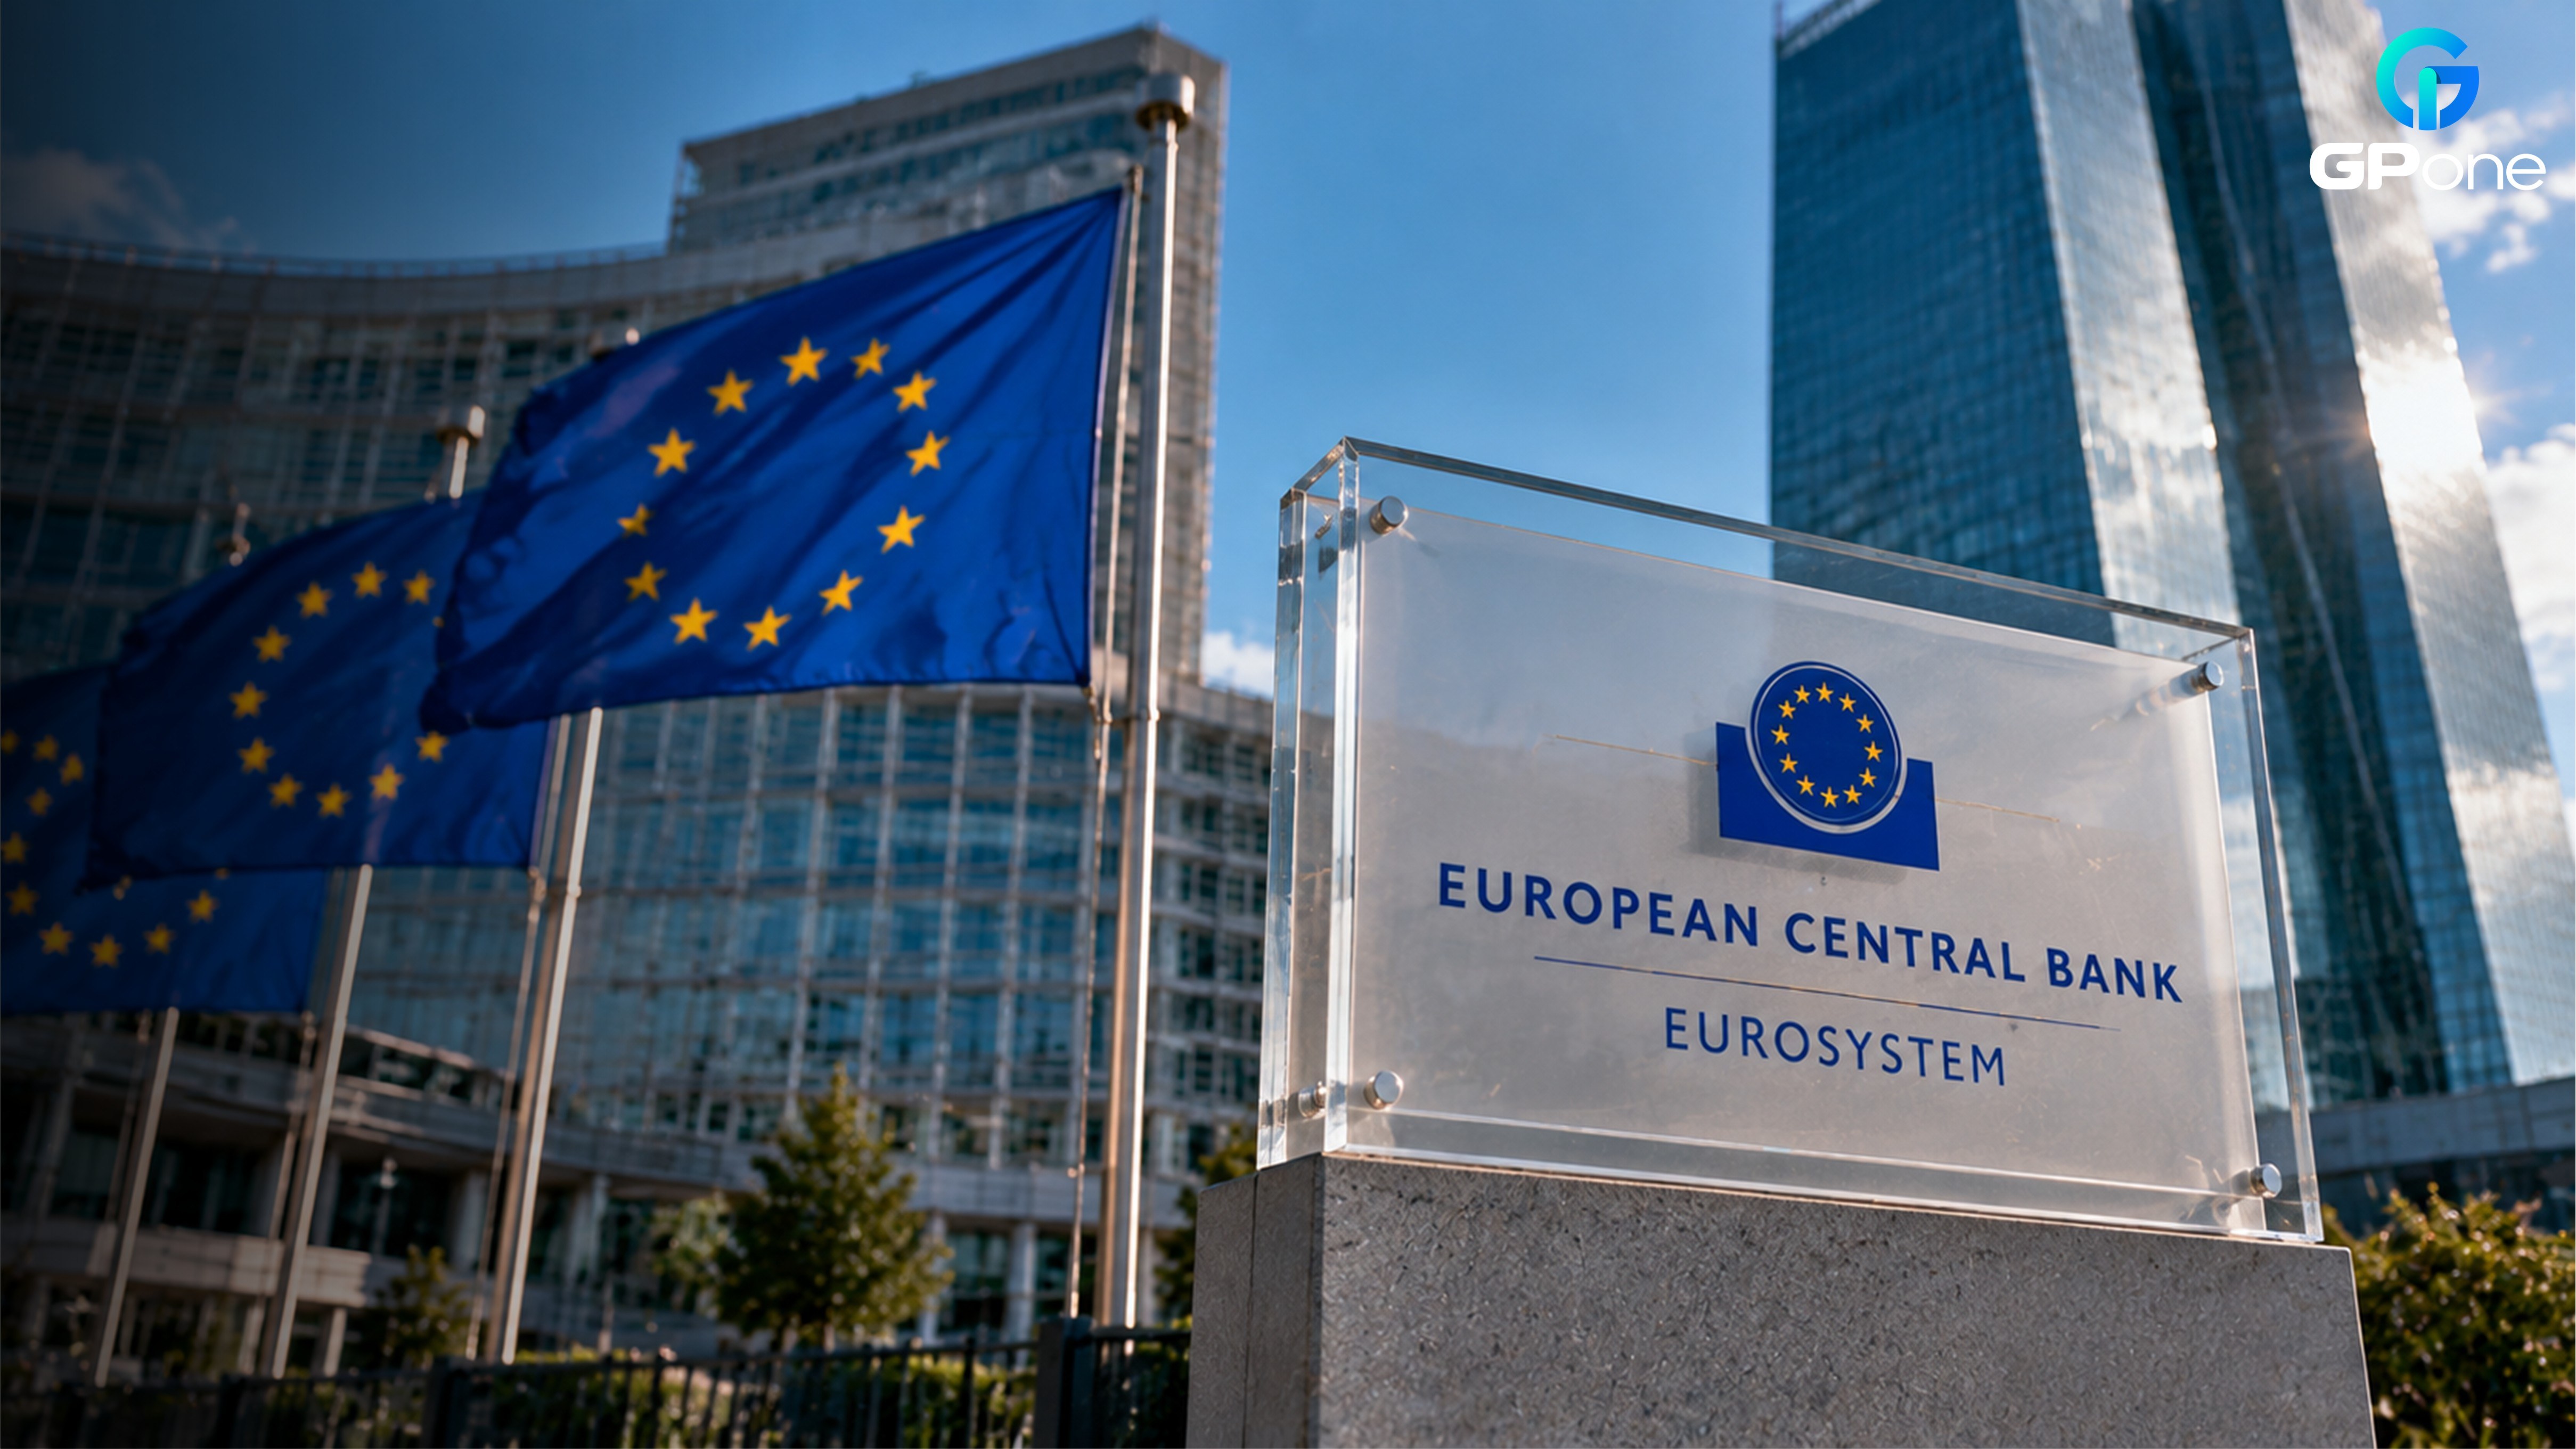
Am 21. September 2026 gab die Europäische Zentralbank (EZB) den Start von Pontes durch das Eurosystem bekannt. Der Dienst ermöglicht die Abwicklung von Großkundentransaktionen mit tokenisierten Vermögenswerten in Zentralbankgeld. Dazu verbindet er marktseitige Plattformen auf Basis der Distributed-Ledger-Technologie (DLT) mit den bestehenden TARGET-Services des Eurosystems. Eine erste Gruppe von Banken, Marktinfrastrukturen und DLT-Betreibern hat die Anbindung abgeschlossen; weitere Teilnehmer sollen schrittweise folgen. Zusätzliche Funktionen und längere Betriebszeiten werden nach und nach eingeführt. Die vollständige Umsetzung wird bis 2028 erwartet.
Handelsabschluss und Abwicklung sind nicht dasselbe
Nachdem sich Käufer und Verkäufer auf einen Preis geeinigt haben, müssen die Wertpapierlieferung und die Zahlung noch aufeinander abgestimmt erfolgen. Ein Abwicklungsrisiko entsteht, wenn der Vermögenswert bereits geliefert wurde, das vereinbarte Geld aber nicht eingeht – oder wenn die Zahlung erfolgt, ohne dass der Vermögenswert geliefert wird.
Die Tokenisierung kann die Dokumentation und das Zusammenspiel der Abläufe verbessern. Sie stellt jedoch nicht von selbst sicher, dass das zur Zahlung eingesetzte Vermögen hinreichend verlässlich ist und rechtzeitig übertragen werden kann.
Zentralbankgeld für die Zahlungsseite
Pontes ermöglicht es, die Zahlungsseite tokenisierter Großkundentransaktionen in Zentralbankgeld abzuwickeln. Im Mittelpunkt steht damit eine verlässlichere Abwicklungsgrundlage für Geschäfte zwischen institutionellen Marktteilnehmern. Pontes ist ein anderes Vorhaben als der digitale Euro für alltägliche Zahlungen von Privatpersonen. Sein Start bedeutet auch nicht, dass die EZB sämtliche am Markt verfügbaren tokenisierten Vermögenswerte anerkannt oder gebilligt hat.
Die EZB stellt ausdrücklich klar, dass der anfängliche Leistungsumfang begrenzt ist. Weitere Funktionen sollen entsprechend den Marktbedürfnissen und der technischen Entwicklung hinzukommen.
Von der Abbildung auf der Blockchain zur sicheren Lieferung gegen Zahlung
Für die Branche digitaler Vermögenswerte verschiebt sich der Blick damit von der Frage, ob sich ein Vermögenswert auf einer Blockchain abbilden lässt, hin zur sicheren Übertragung von Vermögenswerten und Geld. Auch ein Markt mit Handelsoberfläche und Kursanzeigen muss Finanzierungsquellen, Clearingvereinbarungen, Abwicklungszeiten und den Umgang mit Störungen berücksichtigen.
Fehlt eine reibungslose Verbindung zwischen Plattformen, kann die für Nutzer sichtbare Liquidität auf mehrere Systeme verteilt bleiben. Daraus entsteht nicht zwangsläufig eine gemeinsame, tatsächlich handelbare Markttiefe.
Was das für Privatanleger bedeutet
Kurzfristig ist Pontes vor allem ein Infrastrukturvorhaben für institutionelle Märkte. Der Start verändert weder unmittelbar das Stablecoin-Guthaben in einer privaten Wallet noch die von einer Plattform angebotene Rendite.
Die praktische Schlussfolgerung lautet: Bei der Bewertung digitaler Vermögensdienste sollten Nutzer die Bestandsaufzeichnung, die Preisbildung, die Zahlungsabwicklung und die Ausstiegsmöglichkeiten gemeinsam betrachten. Aussagen über eine verbesserte Liquidität werden erst dann überprüfbar, wenn sowohl der Handelsabschluss als auch die anschließende Abwicklung nachvollziehbar erklärt sind.